viernes, 21 de febrero de 2014

Amianto: protegerse de la amenaza

Ecologistas en Acción publica una guía básica y práctica para conocer los riesgos e identificar la presencia de este material venenoso.


Aunque su uso se prohibió en 2001 a nivel estatal, la amenaza sigue presente. Techos, tubos, material para pavimentos, compuestos en enchufes, tostadoras, pinturas o zapatas de frenos, se fabricaban con amianto y algunos de esos productos siguen presentes en la vida diaria. Ante el peligro de enfermedades mortales o muy graves y la falta de un plan exhaustivo para eliminarlo definitivamente, Ecologistas en Acción lanza una guía sobre de normativas y consejos prácticos.
“Guía básica y práctica sobre amianto (uralita)” permite conocer los riesgos de este tóxico ambiental, identificar su presencia y protegerse. Señala formas de reconocer el amianto, con fotografías y descripciones, explica qué hacer y qué no hacer en el caso de encontrarlo, repasa las leyes y obligaciones de las administraciones ante un material venenoso y cancerígeno.
La guía pretende servir de ayuda a la ciudadanía sin olvidar la responsabilidad de las autoridades. Por eso llama a que se apliquen tres medidas de manera urgente: un inventario de todo el amianto existente, un Plan de desamiantado urgente y compensaciones para las víctimas del amianto, que de alguna forma pueda resarcir a quienes estuvieron expuestos y a sus familiares. Se debe aplicar el principio de “el que contamina paga” y recabar fondos de las empresas responsables.
Y es que el problema afecta a un porcentaje importante de la sociedad y seguirá haciéndolo en el futuro. Las excelentes cualidades aislantes o mecánicas y el bajo coste del amianto o asbesto hicieron que su uso se generalizara. La inhalación de polvo de amianto –y, en menor medida su ingestión o entrada por la piel- ha provocado miles de muertes, también en España.
Ante el largo periodo de latencia de muchas enfermedades provocadas por el amianto y la presencia de este material en canalones, fachadas o revestimientos, las muertes se seguirán produciendo. Según los cálculos de la Organización Mundial de la Salud en las próximas décadas se registrarán 107.000 muertes anuales por exposición laboral. En España existen estudios que apuntan a 80.000 muertes, la mitad de ellas por venir.
La guía denuncia además que, a pesar de ser una de las mayores tragedias industriales de la historia, en el caso español la principal empresa responsable, Uralita, continúa operando con ese nombre aunque distintos propietarios y no se ha debido enfrentar a consecuencias legales y administrativas contundentes.

jueves, 20 de febrero de 2014

Pendiente de aprobación el último borrador del Plan Nacional de RSE

Los miembros de la Comisión Permanente del Consejo Estatal de la Responsabilidad Social de las Empresas (CERSE) recibieron este pasado viernes en su buzón de correo electrónico el último borrador del Plan Nacional de RSE, o Estrategia Española de RSE como prefieren llamarla desde el Ministerio de Empleo.
Este último borrador  consta de cinco capítulos y 58 medidas de promoción. El documento explica que falta por desarrollar el último capítulo, su motor: el referido a la ejecución, el seguimiento y la evaluación del Plan, que está pendiente de estudio por parte del CERSE.
Una vez que el documento definitivo sea aprobado, será sometido a consulta pública a través de un espacio web habilitado por el Ministerio de Empleo para que los ciudadanos y organizaciones puedan expresar su opinión sobre el Plan.
La Estrategia Española de la Responsabilidad Social de las Empresas se basa en cuatro objetivos y propone un total de 10 líneas de actuación que parten de los principios de competitividad, cohesión social, creación de valor compartido, sostenibilidad, trasparencia y voluntariedad.
Los objetivos sobre los que se basa son el impulso y la promoción de la responsabilidad social; la promoción de la RSC como atributo de competitividad, cohesión social y sostenibilidad; la difusión de los valores de la RSC en el conjunto de la sociedad; y la creación de un marco de referencia común para todo el territorio español en materia de responsabilidad social.

miércoles, 19 de febrero de 2014

El futuro Registro Voluntario de Huella de Carbono

En el blog de Sara González Rodríguez se explican las características que tendrá el futuro registro voluntario de huella de carbono.
La UE ha adquirido unos compromisos de reducción de sus emisiones de GEI para el 2020 (20% respecto a las emisiones de 1990). En un inicio todo el peso de reducción de emisiones de GEI había recaído sobre la gran industria, regulada mediante la Directiva 2003/87/CE de comercio de derechos de emisión. Sin embargo, la UE al detectar que no llegaría a sus objetivos de reducción, mediante la Decisión 406/2009/CE, obliga a los estados miembros a reducir un 10% sus emisiones en sectores difusos (resto de emisiones no reguladas por el comercio de derechos de emisión) respecto a 2005 en 2020. Así se establece que España debe reducir sus emisiones difusas en un 10 por ciento respecto a 2005.
Según contaban los medios de comunicación, España pagó el año pasado más de 800 millones de euros por no cumplir los objetivos de reducción de GEI pactados. Teniendo en cuenta que Europa se ha marcado como objetivo la reducción de un 40% de emisiones en 2030 y existe un road mappara disminuir las emisiones un 80% en 2050. A menos que el Estado quiera seguir perdiendo dinero en sanciones, debe poner en marcha cuanto antes los mecanismos para la reducción de las emisiones difusas.
Conocer la huella de carbono permitirá a la administración identificar las fuentes de emisión, para elaborar un plan de reducción, especialmente en los sectores difusos, (hasta ahora solo la gran industria estaba regulada y debía indicar sus emisiones), que permita cumplir los objetivos de reducción en 2020.
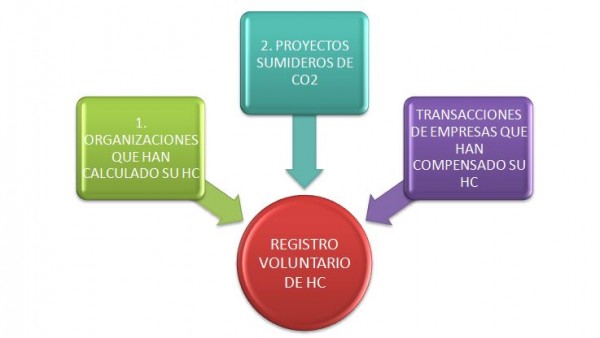
El registro contará con tres componentes:
  • Sección de Huella de Carbono y compromisos de reducción de emisiones de gases de efecto invernadero (GEIs).
  • Sección de Proyectos de Absorción de CO2.
  • Sección de Compensación de Huella de Carbono.
Para la inscripción se reconocerán las verificaciones realizadas por entidades acreditadas para las Normas ISO 14.064, ISO 14.065, GHG Protocol, PAS 2050 o similares.

Se otorgará un documento de reconocimiento de la inscripción en el Registro, así como un sello, cuya vigencia será de 1 año. En el caso de la inscripción en la sección de proyectos de absorción dicha vigencia será de 5 años.
1. Organizaciones que han calculado su huella de carbono:
  • El objetivo es dar visibilidad a estas empresas.
  • Se exigirá al menos que hayan calculado la huella de carbono para un alcance 1 (emisiones directas por quema de combustible fósil y uso de vehículos) y 2 (debido a consumo eléctrico) y presenten un plan declarativo de reducción de emisiones.
  • Para grandes empresas, o para PYMES que calculen un alcance 3 (incluye las emisiones indirectas), esta huella deberá ser verificada por una empresa externa, empleando una metodología reconocida internacionalmente.
  • Para PYMES que calculen únicamente hasta el alcance 2, esta huella será autodeclarativa, esto es, no es necesaria verificación externa.
2. Promotores de proyectos sumidero:
  • El objetivo es crear proyectos con los que se compensen las emisiones dentro de nuestro país, sin tener que recurrir a la compra en terceros países como es habitual, a la vez que se promociona el sector forestal.
  • Se registrarán los proyectos de sumidero, incluyendo un cálculo de cuanto carbono pueden reducir.
  • El MAGRAMA verificará esta reducción de CO2 indicada en el proyecto, aplicando una metodología que el propio organismo está desarrollando actualmente.
3. Transacciones de empresas que han compensado su huella comprando los proyectos de sumidero:
El MAGRAMA dara fé de los acuerdos que se han producido entre empresas y proyectos sumidero. Prevé establecer un sello de reconocimiento de empresas que hayan compensado sus emisiones, para que lo empleen en la promoción de sus productos.
Al tratarse de un registro voluntario, se prevén los siguientes incentivos para el registro de las empresas:
  • La Estrategia de Responsabilidad  Social Empresarial de las empresas.
  • La inclusión como criterio de contratación pública: obligación de declaración de la huella de carbono de empresas contratantes.
  • Incentivos fiscales : la desgravación del 8% de inversiones en mejoras ambientales.
Se prevé la elaboración de la siguiente documentación de apoyo a la implementación del RD (se espera que se publiquen en dos meses tras la aprobación de la ley):
  • Hoja de cálculo tipo Excel, para el cálculo de Huella de Carbono de PYMES
  • Herramienta de cálculo de proyecto de absorción
  • Preguntas frecuentes